¿Qué normas justifican este trámite?
1.

Reglamento del Código Aduanero Centroamericano (RECAUCA)
Artículos 319, 321, 322, 323, 324
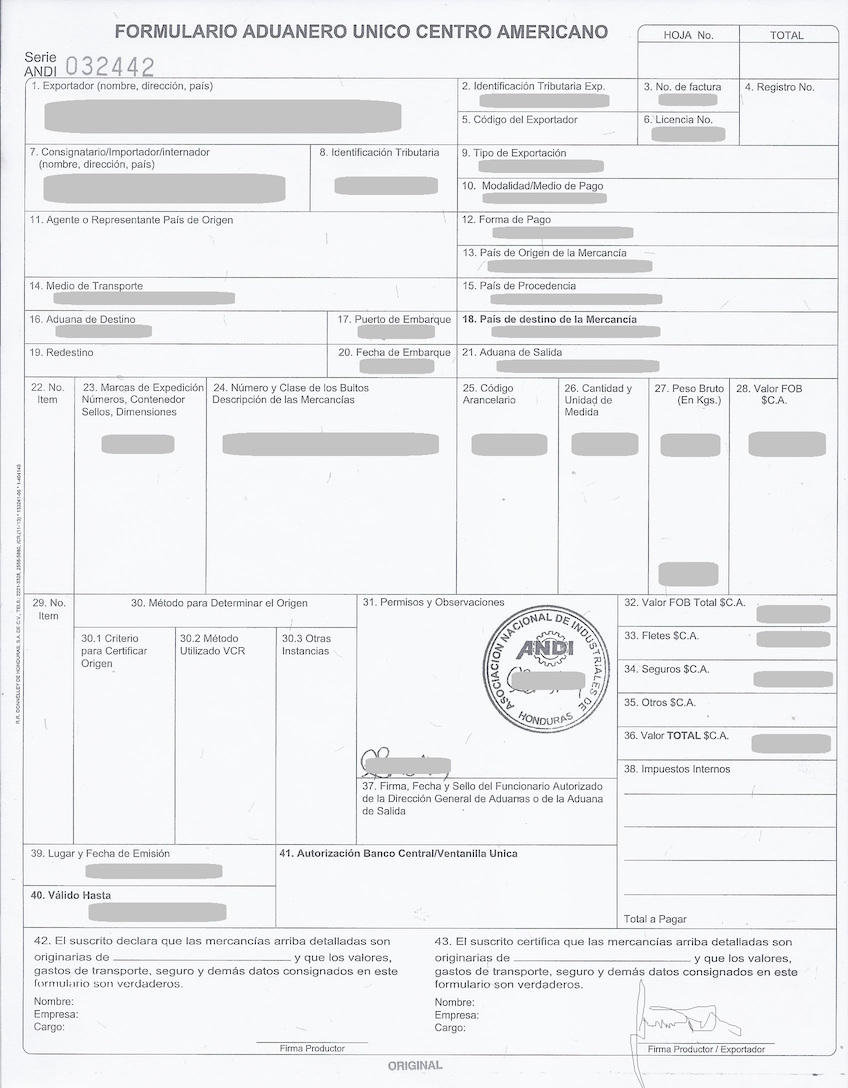
El artículo 321, en lista los documentos que deben sustentar la declaración de mercancías.
Es bueno saber...
(1)- Artículo 317. Declaración de mercancías. Toda mercancía, para ser destinada a un régimen
aduanero, deberá estar amparada en una declaración de mercancías. La obligación de declarar
incluye también a las mercancías libres de derechos arancelarios y a las que de cualquier
forma gocen de exención o franquicia.
Lo dispuesto en el párrafo anterior no será obstáculo para la aplicación de las prohibiciones o
restricciones justificadas por razones de orden público, moralidad y seguridad pública,
protección de la salud, del medio ambiente, de la vida de las personas, flora y fauna, protección
del patrimonio artístico, histórico o arqueológico nacional o protección de la propiedad
(2)- Artículo 321. Documentos que sustentan la declaración de mercancías. La declaración de
mercancías deberá sustentarse, según el régimen aduanero de que se trate, entre otros, en los
documentos siguientes:
a) Factura comercial cuando se trate de una compra venta internacional, o documento
equivalente en los demás casos;
b) Documentos de transporte, tales como: conocimiento de embarque, carta de porte, guía
aérea u otro documento equivalente;
c) Declaración del valor en aduana de las mercancías, en su caso;
d) Certificado o certificación de origen de las mercancías, cuando proceda;
g) Documento que ampare la exención o franquicia en su caso.
Artículo 322. Documentos para retiros parciales. Cuando un documento de transporte
e) Licencias, permisos, certificados u otros documentos referidos al cumplimiento de las
restricciones y regulaciones no arancelarias a que estén sujetas las mercancías, y demás
autorizaciones;
f) Garantías exigibles en razón de la naturaleza de las mercancías y del régimen aduanero a
que se destinen;
g) Documento que ampare la exención o franquicia en su caso.
Los documentos anteriormente relacionados deberán adjuntarse en original a la declaración de mercancías, salvo las excepciones establecidas en este Reglamento, o podrán transmitirse por
la vía electrónica al sistema informático del Servicio Aduanero y en este caso producirán los
mismos efectos jurídicos que los escritos en un soporte de papel.
Cuando se trate de importaciones definitivas y cuando lo exija el Servicio Aduanero, se deberá
adjuntar a la declaración de mercancías, la declaración de exportación, reexportación o documento equivalente del país de exportación, conforme lo establezca dicho Servicio.